 Marina & Ot · L'interès simple
Cinc euros cada any
Una estoneta per llegir plegats
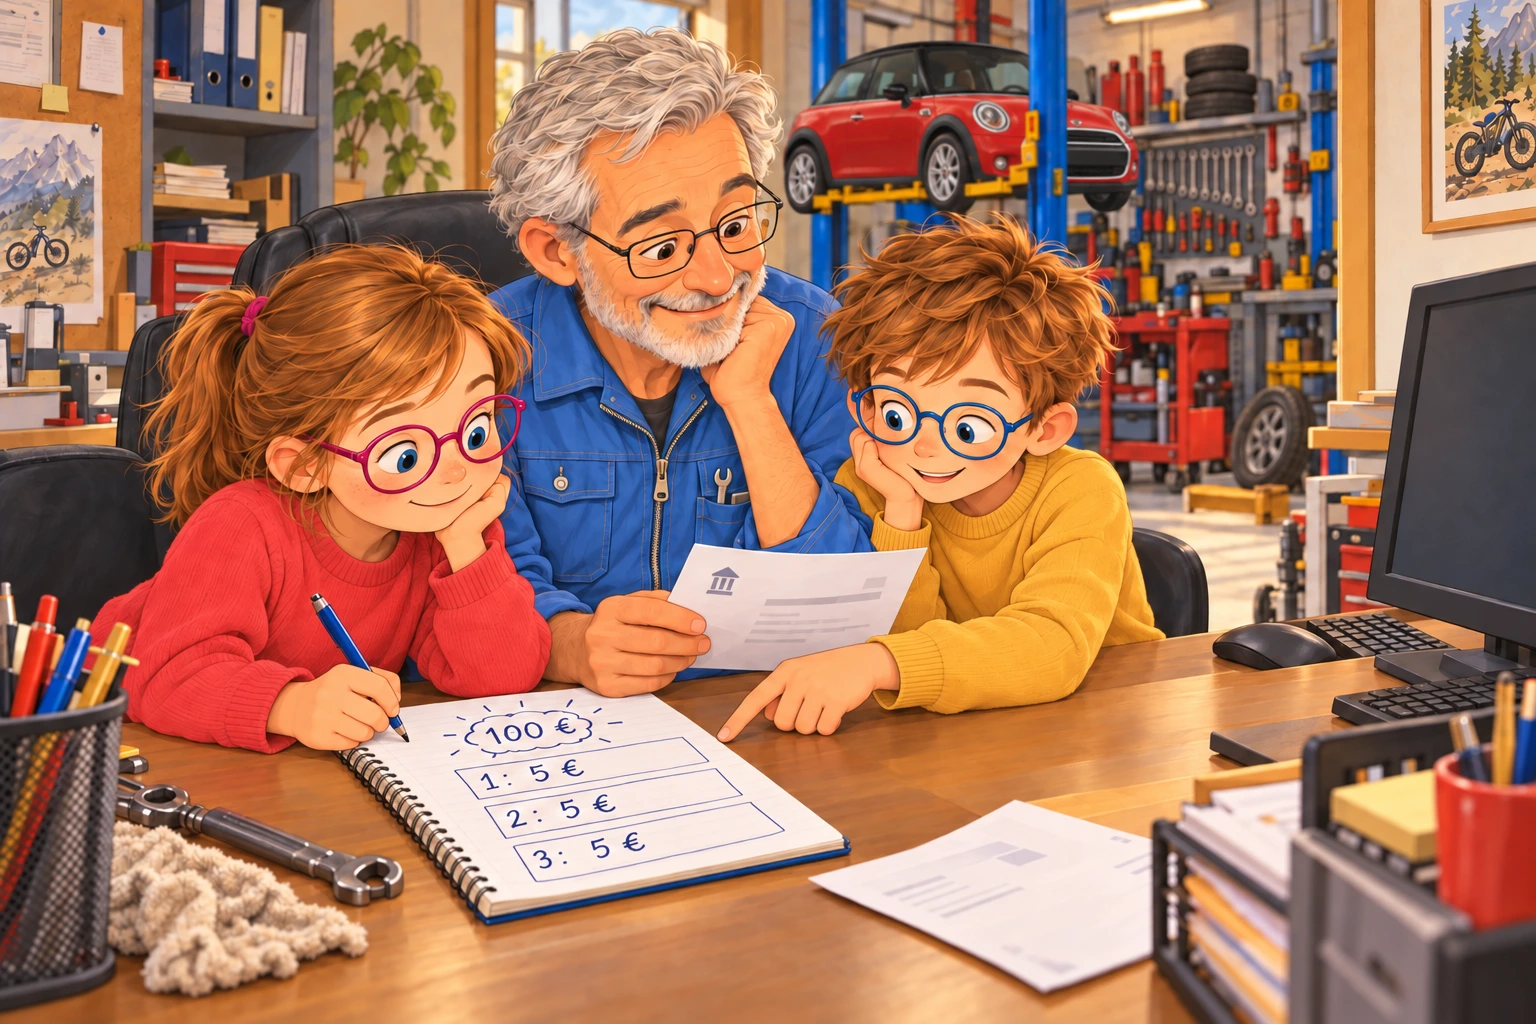
La Marina i l'Ot eren a l'oficina del taller quan l'avi Joan va obrir una carta del banc.
—Una altra factura? —va preguntar l'Ot.
—No. És informació sobre un dipòsit. Deixes uns diners al banc durant un temps i, segons les condicions, el banc et paga interessos.
La Marina va acostar una cadira.
—Quant et paga?
L'avi Joan va agafar un full.
—Fem un exemple: hi posem cent euros i ens paguen un cinc per cent a l'any. Els interessos es cobren a part i deixem sempre els mateixos cent euros al dipòsit.
—I quant és el cinc per cent? —va preguntar l'Ot.
—Cinc euros per cada cent.
La Marina va escriure: «Primer any: 5 €».
—Llavors, en acabar l'any tenim els cent euros i cinc més.
—Exacte. Els cinc euros ens els ingressen en un altre compte.
L'Ot va assenyalar el full.
—I l'any següent?
—Si mantenim els cent euros i el mateix percentatge, ens en paguen cinc més.
La Marina va afegir: «Segon any: 5 €».
—Ja hem cobrat deu euros!
—I el tercer any, cinc més —va dir l'avi Joan.
L'Ot va fer la suma.
—Cinc, més cinc, més cinc… Quinze euros!
—Aquesta manera de calcular es diu interès simple. Els interessos es calculen sempre sobre els diners inicials. En el nostre exemple, sobre cent euros.
La Marina va aixecar el llapis.
—I si hi posem també els cinc euros que hem guanyat?
—Llavors ja no estaríem calculant sempre sobre cent euros. Això ho veurem un altre dia.
L'Ot va mirar la carta.
—Tots els bancs paguen cinc euros?
—No. Això és un exemple. Cal comprovar quant paguen, durant quant de temps i quan podem recuperar els diners. A més, els impostos o les despeses poden reduir el que ens queda.
La Marina va encerclar els tres cincs del full.
—Ara ho entenc: cada any calculem sobre els mateixos cent euros.
L'Ot va dibuixar tres caselles al costat dels càlculs.
—Una per any! Així no confonem el que deixem al banc amb el que hem guanyat.
L'avi Joan els va passar la carta i junts van buscar el percentatge i el termini. Aquesta vegada, la Marina i l'Ot sabien quins números havien de mirar.
Per parlar després del conte:
De quin munt sortia el càlcul cada any?
Què aprenen amb Cinc euros cada any?
- L'interès simple es calcula sobre els diners inicials. En l'exemple, el càlcul es fa sempre sobre cent euros.
- El percentatge ens ajuda a calcular els interessos. Un cinc per cent anual de cent euros són cinc euros a l'any.
- Els interessos cobrats no s'afegeixen al dipòsit de l'exemple. Els reben en un altre compte i mantenen els cent euros inicials.
- Si la quantitat i el percentatge no canvien, cobren el mateix cada any. Reben cinc euros el primer, cinc el segon i cinc el tercer.
- Cal distingir els diners inicials dels interessos. Després de tres anys conserven els cent euros i han cobrat quinze euros en interessos, abans de despeses i impostos.
- Convé llegir les condicions abans de decidir. Cal comprovar el percentatge, el termini, els costos i quan es poden recuperar els diners.
Preguntes que poden sorgir després del conte
Què és l'interès simple?
És una manera de calcular interessos utilitzant sempre els diners inicials, sense afegir al càlcul els interessos que s'han anat obtenint.
Què és el capital inicial?
Són els diners amb què comencem. Al conte són cent euros.
Què vol dir un cinc per cent anual?
Que, per cada cent euros, es calculen cinc euros d'interessos en un any.
Per què reben cinc euros més el segon any?
Perquè mantenen els mateixos cent euros i el mateix percentatge. Els cinc euros del primer any s'han cobrat a part.
Quants interessos reben en tres anys?
Quinze euros: cinc més cinc més cinc, abans de possibles despeses i impostos.
Tenen cent quinze euros dins del dipòsit?
No. En aquest exemple, mantenen cent euros al dipòsit i han rebut quinze euros en un altre compte. Si no els han gastat, entre tots dos llocs tenen cent quinze euros, abans de despeses i impostos.
Què passaria si afegissin els interessos als diners que generen nous interessos?
Els interessos següents es podrien calcular sobre una quantitat més gran. Aquesta és la idea de l'interès compost, que coneixerem en un altre conte.
Tots els dipòsits paguen un cinc per cent?
No. És el percentatge que hem triat per entendre l'exemple. Cada dipòsit té les seves condicions.
Podem recuperar els diners quan vulguem?
Depèn de les condicions. Alguns dipòsits permeten retirar-los abans del termini i d'altres no, o poden aplicar una penalització. Cal comprovar-ho abans.
Tot el que rebem en interessos ens ho quedem nosaltres?
No sempre. Els impostos i les possibles despeses poden reduir la quantitat que finalment ens queda.