 Marina & Ot · L'interès compost
Els interessos també compten
Una estoneta per llegir plegats
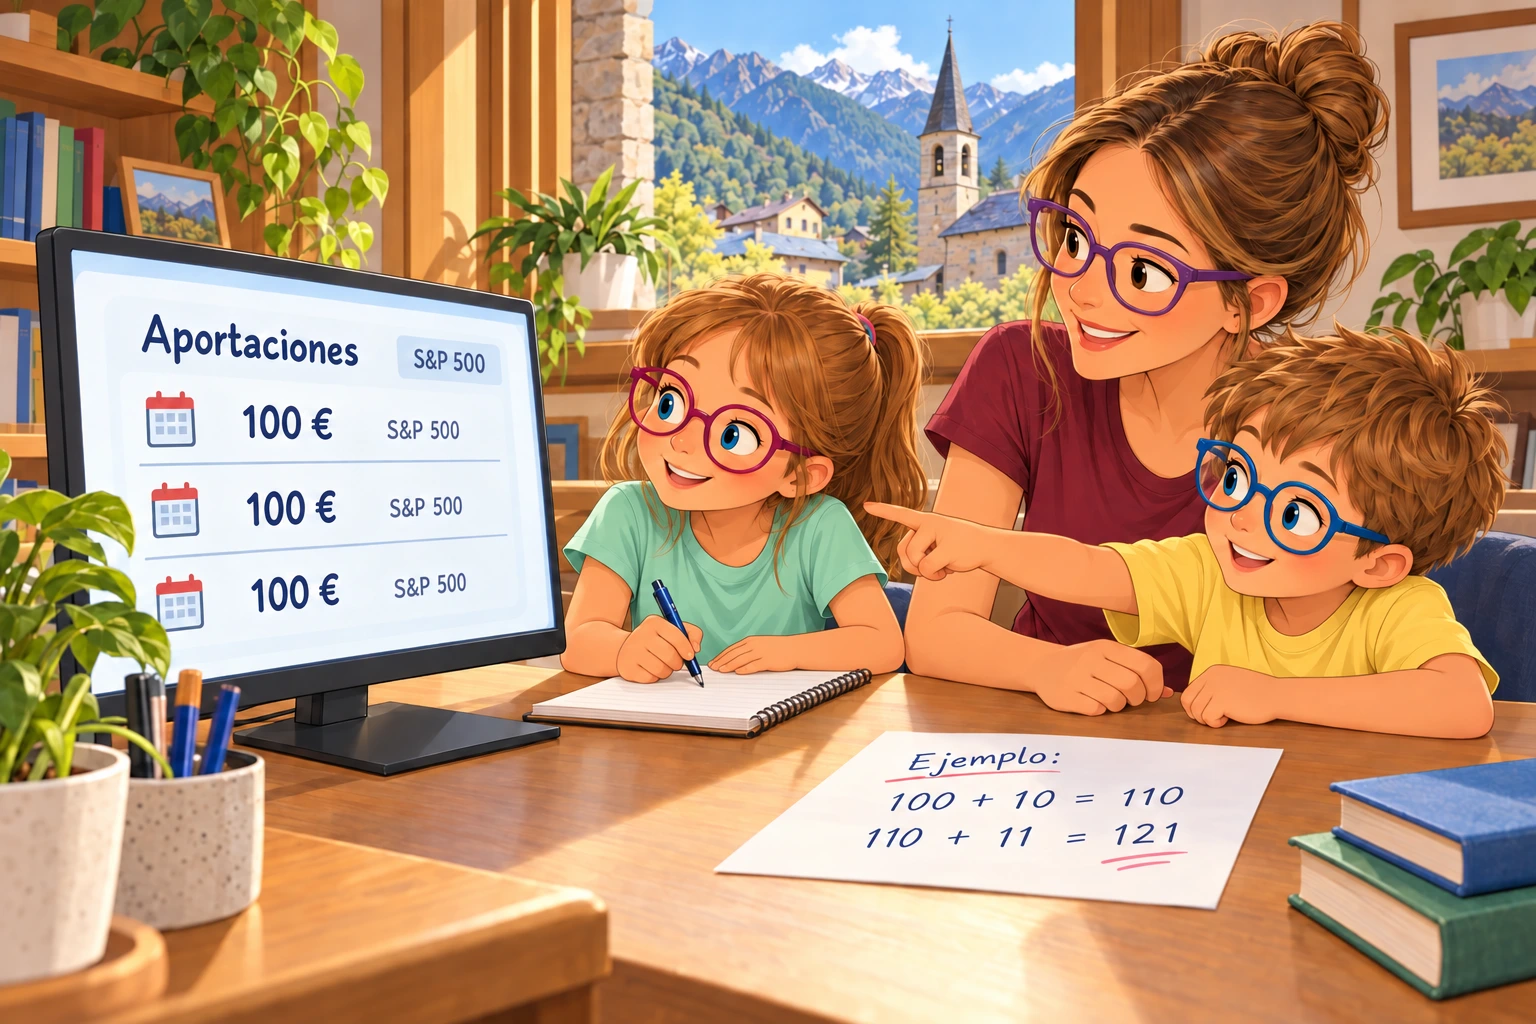
L'Eli va obrir l'ordinador i va cridar Marina i Ot.
—Veniu. Us ensenyaré una cosa que el pare i jo vam començar quan va néixer Ot.
A la pantalla apareixien les aportacions de diferents mesos.
—Des que vas néixer, el pare i jo posem, entre tots dos, cent euros al mes en un fons d'inversió que segueix l'S&P 500, un índex que reuneix unes cinc-centes grans empreses dels Estats Units.
Ot es va acostar.
—Cent euros cada mes?
—Sí. Anem aportant diners per al teu futur.
Marina va assenyalar dues quantitats.
—Aquí posa el que heu aportat i aquí el que val ara. Per què són diferents?
—Perquè els diners estan invertits. El seu valor canvia: pot pujar i també baixar.
—Com les maduixes de la iaia Vicki? —va preguntar Ot—. Posem diners, però no sabem quant tindrem després.
—Exacte. I hi ha una altra cosa que us vull ensenyar: què passa quan els guanys es queden invertits.
L'Eli va agafar un full.
—Farem un exemple senzill amb cent euros, sense afegir més diners. Imaginem que un any guanyen un deu per cent.
Marina va escriure «100 € + 10 € = 110 €».
—Tenim cent deu euros.
—I els deixem tots invertits —va afegir l'Eli—. Si l'any següent guanyessin un altre deu per cent, sobre quant el calcularíem?
Ot va assenyalar el resultat.
—Sobre cent deu!
—Això mateix. Aquell any guanyaríem onze euros: deu pels cent inicials i un pels deu que vam guanyar abans.
Marina va escriure «110 € + 11 € = 121 €».
—Els guanys també poden generar guanys!
—Aquesta és la idea de l'interès compost. En una inversió parlem de reinvertir els guanys perquè continuïn formant part dels diners invertits.
Ot va tornar a mirar la pantalla.
—Llavors el vostre fons guanya un deu per cent cada any?
—No. Aquest percentatge era només per entendre els comptes. El fons no paga un interès fix: alguns anys puja, altres baixa i podem perdre diners.
—I els cent euros que afegiu cada mes també són guanys? —va preguntar Marina.
—No. Són diners nous que el pare de l'Ot i jo aportem. Cal distingir el que posem del que guanya o perd la inversió.
Ot va agafar el llapis i va dibuixar dues fletxes: «Diners que posen la mare i el pare» i «El que canvia la inversió».
—Així no ho barregem.
—I els guanys que deixem dins poden continuar participant —va afegir Marina.
L'Eli va assentir.
—Per això vam començar quan eres petit: per donar-hi temps. Però tenir molts anys al davant no assegura guanyar.
Ot va mirar la primera aportació.
—Aquí jo era un nadó i vosaltres ja estàveu pensant en el meu futur.
—Sí —va respondre l'Eli, somrient.
Marina va tancar la llibreta.
—Avui hem descobert dues coses: aportar diners i deixar els guanys invertits.
Ot va mirar l'Eli.
—Gràcies per pensar en el meu futur, mare.
Es va acostar i li va fer una abraçada. L'Eli també el va abraçar, somrient.
Marina va agafar la llibreta.
—Ho explicaré als meus pares! Els ensenyaré per què el segon any guanyem onze euros a l'exemple.
—Recorda dir-los que no sempre es guanya un deu per cent! —va afegir Ot.
—Això també ho he apuntat! —va respondre Marina abans de sortir.
Per parlar després del conte:
Per què les cinc fitxes noves també comptaven?
Què aprenen amb Els interessos també compten?
- Els guanys que deixem invertits poden generar nous guanys. Aquesta és la idea de l'interès compost.
- El càlcul pot incloure el que s'ha guanyat anteriorment. A l'exemple, el segon deu per cent es calcula sobre cent deu euros.
- Aportar diners i obtenir guanys són coses diferents. Els cent euros mensuals que posen la mare i el pare de l'Ot són aportacions noves.
- Les aportacions periòdiques permeten anar construint un estalvi invertit. Els pares de l'Ot van començar quan va néixer i aporten cent euros al mes entre tots dos.
- El deu per cent del conte és només un exemple. El fons no paga aquest percentatge fix cada any.
- Invertir necessita temps i té riscos. El valor pot pujar o baixar, i deixar els diners molts anys no garanteix guanyar.
Preguntes que poden sorgir després del conte
Què és l'interès compost?
És quan els interessos s'afegeixen als diners inicials i també generen interessos. En una inversió, la idea és deixar els guanys invertits perquè puguin generar nous guanys.
Per què el segon any de l'exemple guanyen onze euros?
Perquè calculen el deu per cent sobre cent deu euros: els cent inicials més els deu que van guanyar el primer any.
D'on surt aquest euro extra?
Del deu per cent dels deu euros guanyats anteriorment. Els cent inicials generen deu euros i aquests deu en generen un més.
Els cent euros mensuals també són guanys?
No. Són diners nous que aporten el pare i la mare de l'Ot. Cal distingir les aportacions del que guanya o perd la inversió.
Cadascun dels pares posa cent euros?
No. Aporten cent euros al mes entre tots dos.
Què és un fons d'inversió?
És un producte que reuneix diners de diferents persones per invertir-los seguint unes regles. El seu valor pot pujar i baixar.
Què vol dir que el fons segueix l'S&P 500?
Que intenta reproduir l'evolució d'aquest índex, que agrupa unes cinc-centes grans empreses dels Estats Units.
El fons guanya un deu per cent cada any?
No. Aquest percentatge serveix per explicar els càlculs. La rendibilitat real canvia i pot ser negativa.
Què passa si retirem els guanys?
Els diners que retirem deixen de formar part d'aquesta inversió i ja no poden generar nous guanys dins seu.
Per què van començar quan va néixer l'Ot?
Per anar aportant diners a poc a poc i donar temps a la inversió. Començar aviat permet disposar de més temps, però no assegura cap resultat.
Podem perdre diners encara que els deixem molts anys?
Sí. L'interès compost no elimina els riscos. També cal tenir en compte els costos i els impostos.