 Marina & Ot · El interés simple
Cinco euros cada año
Un ratito para leer juntos
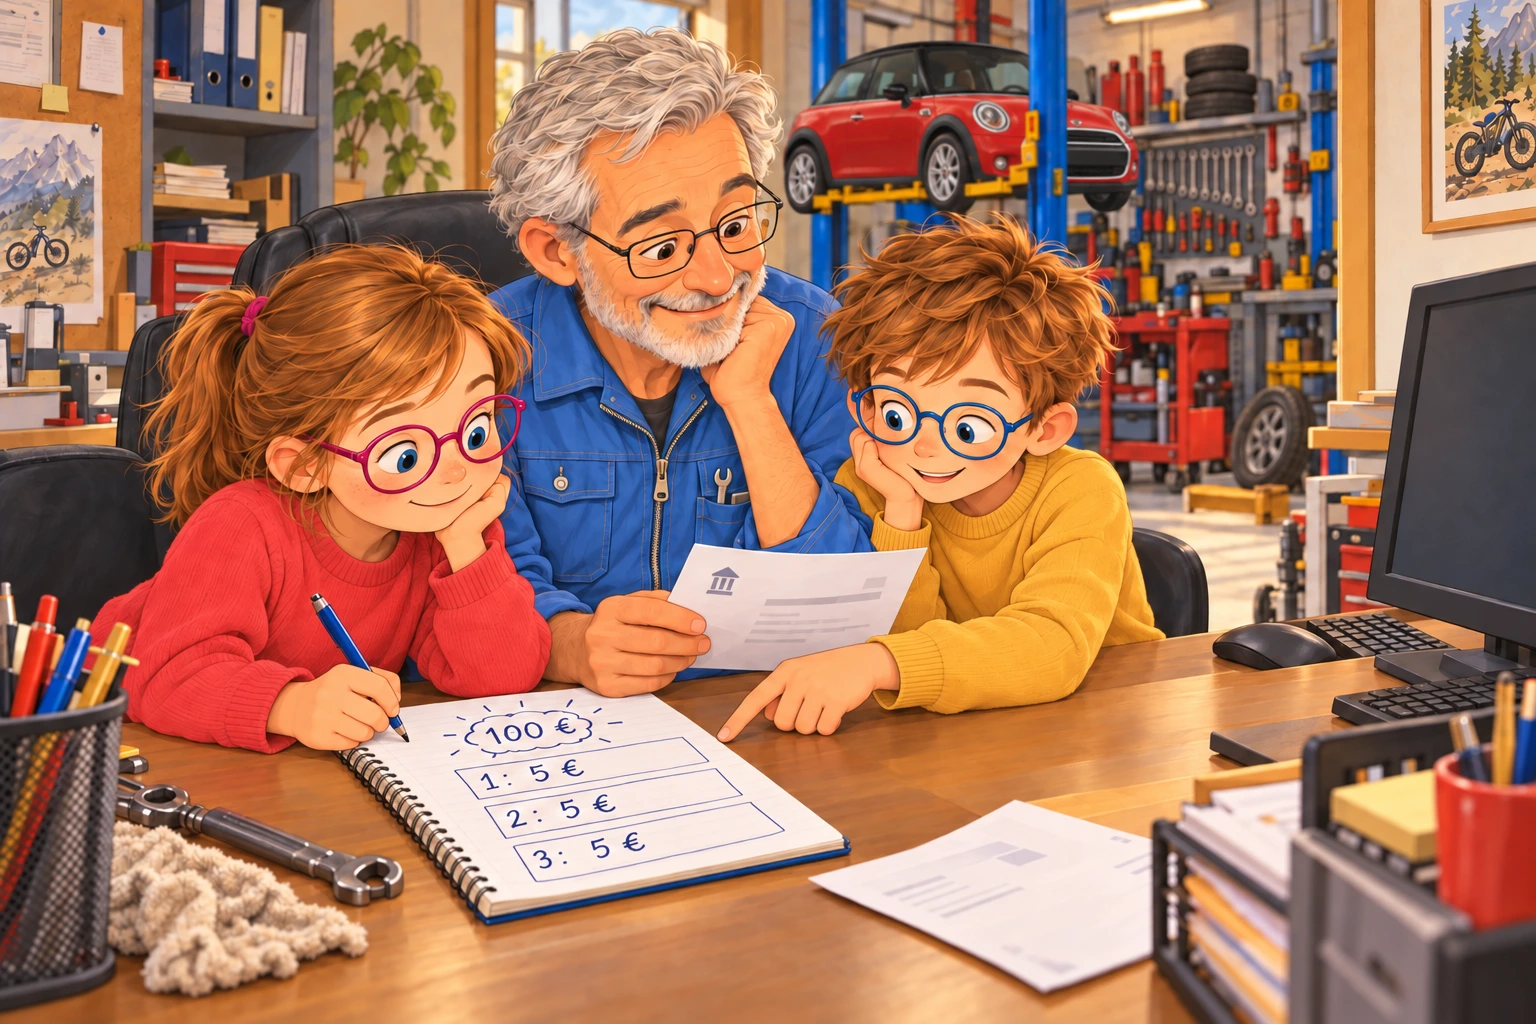
Marina y Ot estaban en la oficina del taller cuando el avi Joan abrió una carta del banco.
—¿Otra factura? —preguntó Ot.
—No. Es información sobre un depósito. Dejas un dinero en el banco durante un tiempo y, según las condiciones, el banco te paga intereses.
Marina acercó una silla.
—¿Cuánto te paga?
El avi Joan cogió una hoja.
—Vamos a hacer un ejemplo: ponemos cien euros y nos pagan un cinco por ciento al año. Los intereses se cobran aparte y dejamos siempre los mismos cien euros en el depósito.
—¿Y cuánto es el cinco por ciento? —preguntó Ot.
—Cinco euros por cada cien.
Marina escribió: «Primer año: 5 €».
—Entonces, al acabar el año tenemos los cien euros y cinco más.
—Eso es. Los cinco euros nos los ingresan en otra cuenta.
Ot señaló la hoja.
—¿Y al año siguiente?
—Si mantenemos los cien euros y el mismo porcentaje, nos pagan otros cinco.
Marina añadió: «Segundo año: 5 €».
—¡Ya hemos cobrado diez euros!
—Y el tercer año, otros cinco —dijo el avi Joan.
Ot hizo la suma.
—Cinco, más cinco, más cinco… ¡Quince euros!
—Esta forma de calcular se llama interés simple. Los intereses se calculan siempre sobre el dinero inicial. En nuestro ejemplo, sobre cien euros.
Marina levantó el lápiz.
—¿Y si metemos también los cinco euros que hemos ganado?
—Entonces ya no estaríamos calculando siempre sobre cien euros. Eso lo veremos otro día.
Ot miró la carta.
—¿Todos los bancos pagan cinco euros?
—No. Este es un ejemplo. Hay que comprobar cuánto pagan, durante cuánto tiempo y cuándo podemos recuperar el dinero. Además, los impuestos o los gastos pueden reducir lo que nos queda.
Marina rodeó los tres cincos de la hoja.
—Ahora lo entiendo: cada año calculamos sobre los mismos cien euros.
Ot dibujó tres casillas junto a las cuentas.
—¡Una por año! Así no confundimos lo que dejamos en el banco con lo que hemos ganado.
El avi Joan les pasó la carta y juntos buscaron el porcentaje y el plazo. Esta vez, Marina y Ot sabían qué números tenían que mirar.
Para hablar después del cuento:
¿De qué montón salía el cálculo cada año?
¿Qué aprenden con Cinco euros cada año?
- El interés simple se calcula sobre el dinero inicial. En el ejemplo, el cálculo se hace siempre sobre cien euros.
- El porcentaje nos ayuda a calcular los intereses. Un cinco por ciento anual de cien euros son cinco euros al año.
- Los intereses cobrados no se añaden al depósito del ejemplo. Los reciben en otra cuenta y mantienen los cien euros iniciales.
- Si la cantidad y el porcentaje no cambian, cobran lo mismo cada año. Reciben cinco euros el primero, cinco el segundo y cinco el tercero.
- Hay que distinguir el dinero inicial de los intereses. Después de tres años conservan los cien euros y han cobrado quince euros en intereses, antes de gastos e impuestos.
- Conviene leer las condiciones antes de decidir. Hay que comprobar el porcentaje, el plazo, los costes y cuándo se puede recuperar el dinero.
Preguntas que pueden surgir después del cuento
¿Qué es el interés simple?
Es una forma de calcular intereses utilizando siempre el dinero inicial, sin añadir al cálculo los intereses que se han ido obteniendo.
¿Qué es el capital inicial?
Es el dinero con el que empezamos. En el cuento son cien euros.
¿Qué significa un cinco por ciento anual?
Que, por cada cien euros, se calculan cinco euros de intereses en un año.
¿Por qué reciben otros cinco euros el segundo año?
Porque mantienen los mismos cien euros y el mismo porcentaje. Los cinco euros del primer año se han cobrado aparte.
¿Cuántos intereses reciben en tres años?
Quince euros: cinco más cinco más cinco, antes de posibles gastos e impuestos.
¿Tienen ciento quince euros dentro del depósito?
No. En este ejemplo, mantienen cien euros en el depósito y han recibido quince euros en otra cuenta. Si no los han gastado, entre ambos lugares tienen ciento quince euros, antes de gastos e impuestos.
¿Qué pasaría si añadieran los intereses al dinero que genera nuevos intereses?
Los siguientes intereses podrían calcularse sobre una cantidad mayor. Esa es la idea del interés compuesto, que conoceremos en otro cuento.
¿Todos los depósitos pagan un cinco por ciento?
No. Es el porcentaje que hemos elegido para entender el ejemplo. Cada depósito tiene sus condiciones.
¿Podemos recuperar el dinero cuando queramos?
Depende de las condiciones. Algunos depósitos permiten retirarlo antes del plazo y otros no, o pueden aplicar una penalización. Hay que comprobarlo antes.
¿Todo lo que recibimos en intereses se queda para nosotros?
No siempre. Los impuestos y los posibles gastos pueden reducir la cantidad que finalmente nos queda.