 Marina & Ot · La regla 60/20/10/10
Deu euros i quatre plans
Una estoneta per llegir plegats
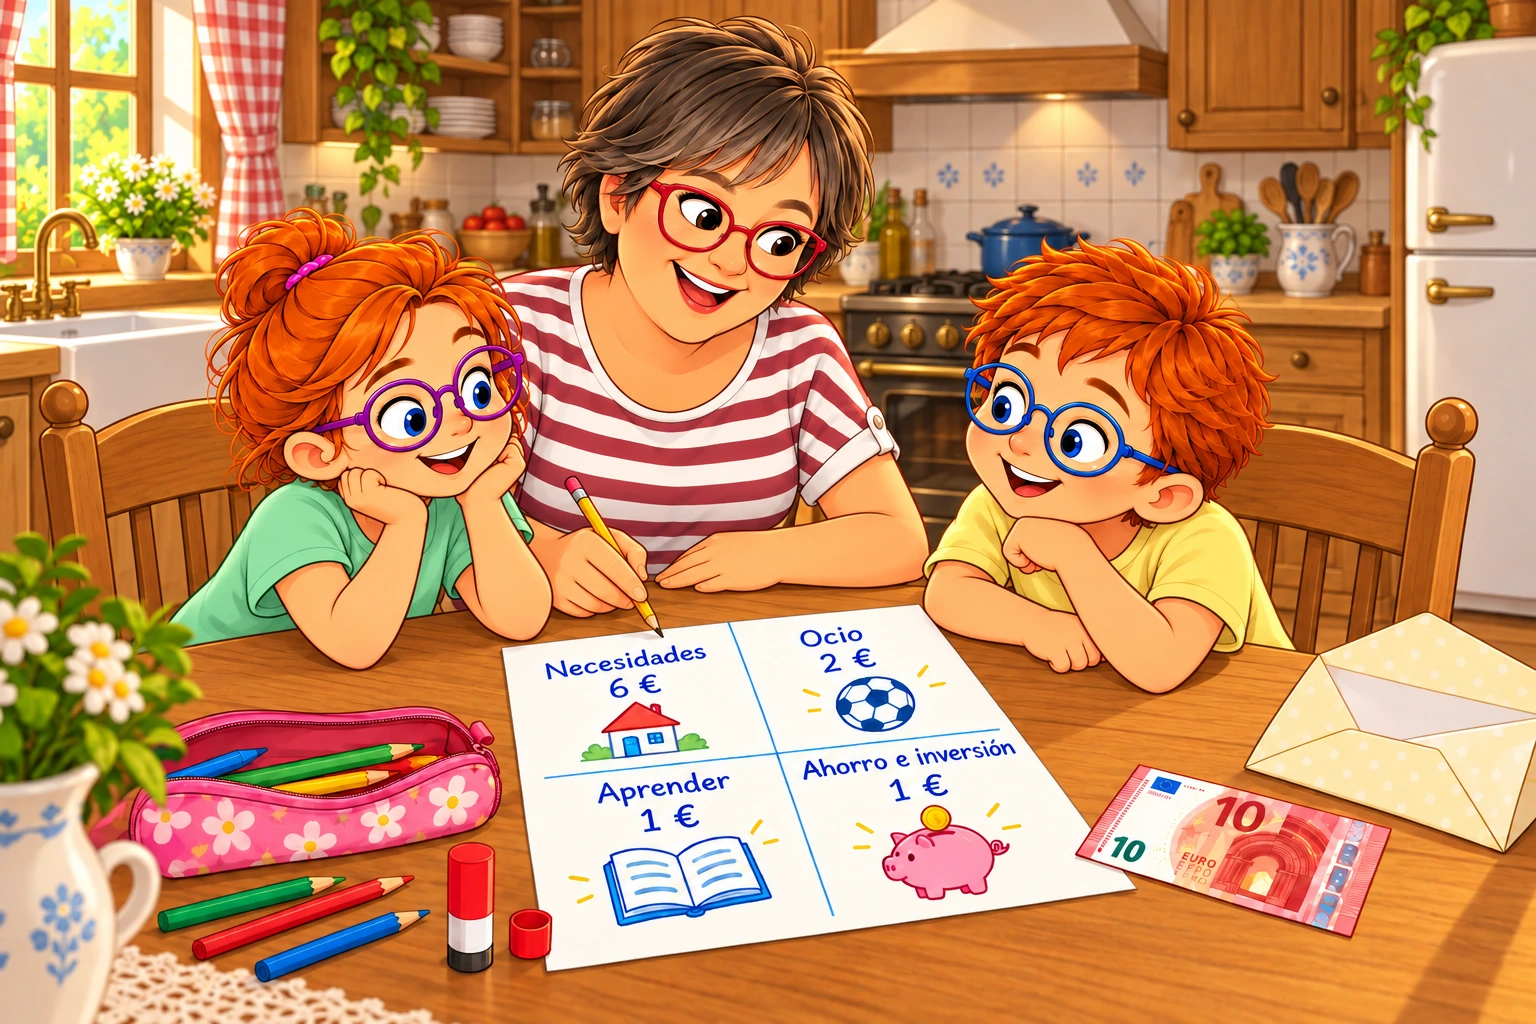
Marina va obrir el sobre que li havia regalat la iaia Vicki.
—Deu euros! Vull comprar colors nous.
—I també volies estalviar per al quadern d'invents —li va recordar Ot.
Marina va mirar el bitllet.
—Doncs no sé quant guardar i quant gastar.
La iaia Vicki va agafar un full i va dibuixar quatre requadres.
—Hi ha una manera d'organitzar els diners que es diu regla 60/20/10/10. Amb deu euros podem entendre com funciona.
Al primer requadre va escriure «6 €».
—Sis euros per a necessitats. En una família serien coses com l'habitatge, el menjar o el transport.
Al segon va escriure «2 €».
—Dos euros per a lleure i coses que ens ve de gust gaudir.
Al tercer va escriure «1 €».
—Un euro per aprendre: per exemple, per a un llibre o una activitat que ens ensenyi alguna cosa.
I al quart va escriure un altre «1 €».
—I un euro per estalviar i invertir, pensant en el futur.
Ot va anar sumant.
—Sis més dos són vuit… i un més un… Són els deu!
Marina va treure l'estoig.
—Els colors encara pinten. Però la cola s'ha acabat i la necessito per a l'escola.
—La cola seria una necessitat —va dir la iaia Vicki—. Els colors nous, si els que tens serveixen, podrien anar a l'apartat de coses que et venen de gust.
—I el quadern d'invents? —va preguntar Marina.
—Pots anar guardant diners fins que en tinguis prou per comprar-lo.
Ot va assenyalar l'últim requadre.
—Estalviar i invertir és el mateix?
—No. Estalviar és guardar diners. Invertir és fer-los servir per intentar obtenir més diners en el futur, però també els pots perdre. Abans d'invertir cal entendre com funciona.
Marina va mirar els números.
—Tu reparteixes els teus diners així?
—Ho puc fer servir com a punt de partida. De cada cent euros, serien seixanta per a necessitats, vint per a lleure, deu per aprendre i deu per estalviar i invertir. Per això es diu 60/20/10/10.
—I si la casa i el menjar costen més de seixanta? —va preguntar Ot.
—Cal adaptar el repartiment. No totes les famílies tenen els mateixos ingressos ni les mateixes despeses.
Marina va tornar a mirar el bitllet que li havia regalat.
—Però jo no he de pagar una casa.
—És clar —va respondre la iaia Vicki—. Aquest exemple ens ajuda a entendre el repartiment. Per als teus deu euros farem un pla segons el que tu necessitis.
—I si no gasto els sis euros de necessitats, puc guardar-ne més?
—Sí. No has de gastar diners només perquè ho digui un requadre.
Per parlar després del conte:
Per què dues famílies poden necessitar repartiments diferents?
Què aprenen amb Deu euros i quatre plans?
- Podem repartir els diners entre diferents objectius. La iaia Vicki proposa quatre apartats: necessitats, lleure, aprendre i estalvi i inversió.
- La regla 60/20/10/10 ajuda a preparar un pressupost. Amb deu euros, l'exemple en reparteix sis, dos, un i un.
- Necessitar una cosa i voler estrenar-la són coses diferents. Marina necessita cola, però els seus colors encara serveixen.
- Aprendre també ha de tenir un lloc al nostre pressupost. Hem de reservar diners per a un llibre o una activitat que ens ensenyi alguna cosa.
- Estalviar i invertir són diferents. Estalviar és guardar diners; en invertir intentem obtenir més diners, però els podem perdre.
- El repartiment s'adapta a cada persona i família. No és obligatori seguir aquests percentatges ni gastar tot el que s'ha assignat a cada apartat.
Preguntes que poden sorgir després del conte
Què significa 60/20/10/10?
És una proposta per repartir cada cent euros: seixanta per a necessitats, vint per a lleure, deu per aprendre i deu per estalviar i invertir.
Com es reparteix si tenim deu euros?
Sis euros per a necessitats, dos per a lleure, un per aprendre i un per estalviar i invertir.
Com distingim una necessitat d'un desig?
Ens podem preguntar si ens fa falta o si ja tenim alguna cosa que serveix. Marina necessita reposar la cola, però pot continuar fent servir els seus colors.
Per què reservem diners per aprendre?
Perquè un llibre, un curs o una activitat ens poden ajudar a desenvolupar coneixements i habilitats. També podem aprendre amb recursos gratuïts.
L'últim euro cal estalviar-lo o invertir-lo?
El podem guardar. Que l'apartat es digui «estalvi i inversió» no significa que l'hàgim d'invertir ni repartir-lo a parts iguals entre les dues coses.
Què passa si les necessitats costen més del 60 %?
Cal revisar i adaptar el pressupost. Les despeses necessàries de cada família poden ocupar una part més gran dels seus ingressos.
Hem de gastar tots els diners de cada apartat?
No. Si no necessitem gastar-los, els podem guardar. Els percentatges ens ajuden a pensar, però el pla ha d'encaixar amb la nostra situació.