 Marina & Ot · El interés compuesto
Los intereses también cuentan
Un ratito para leer juntos
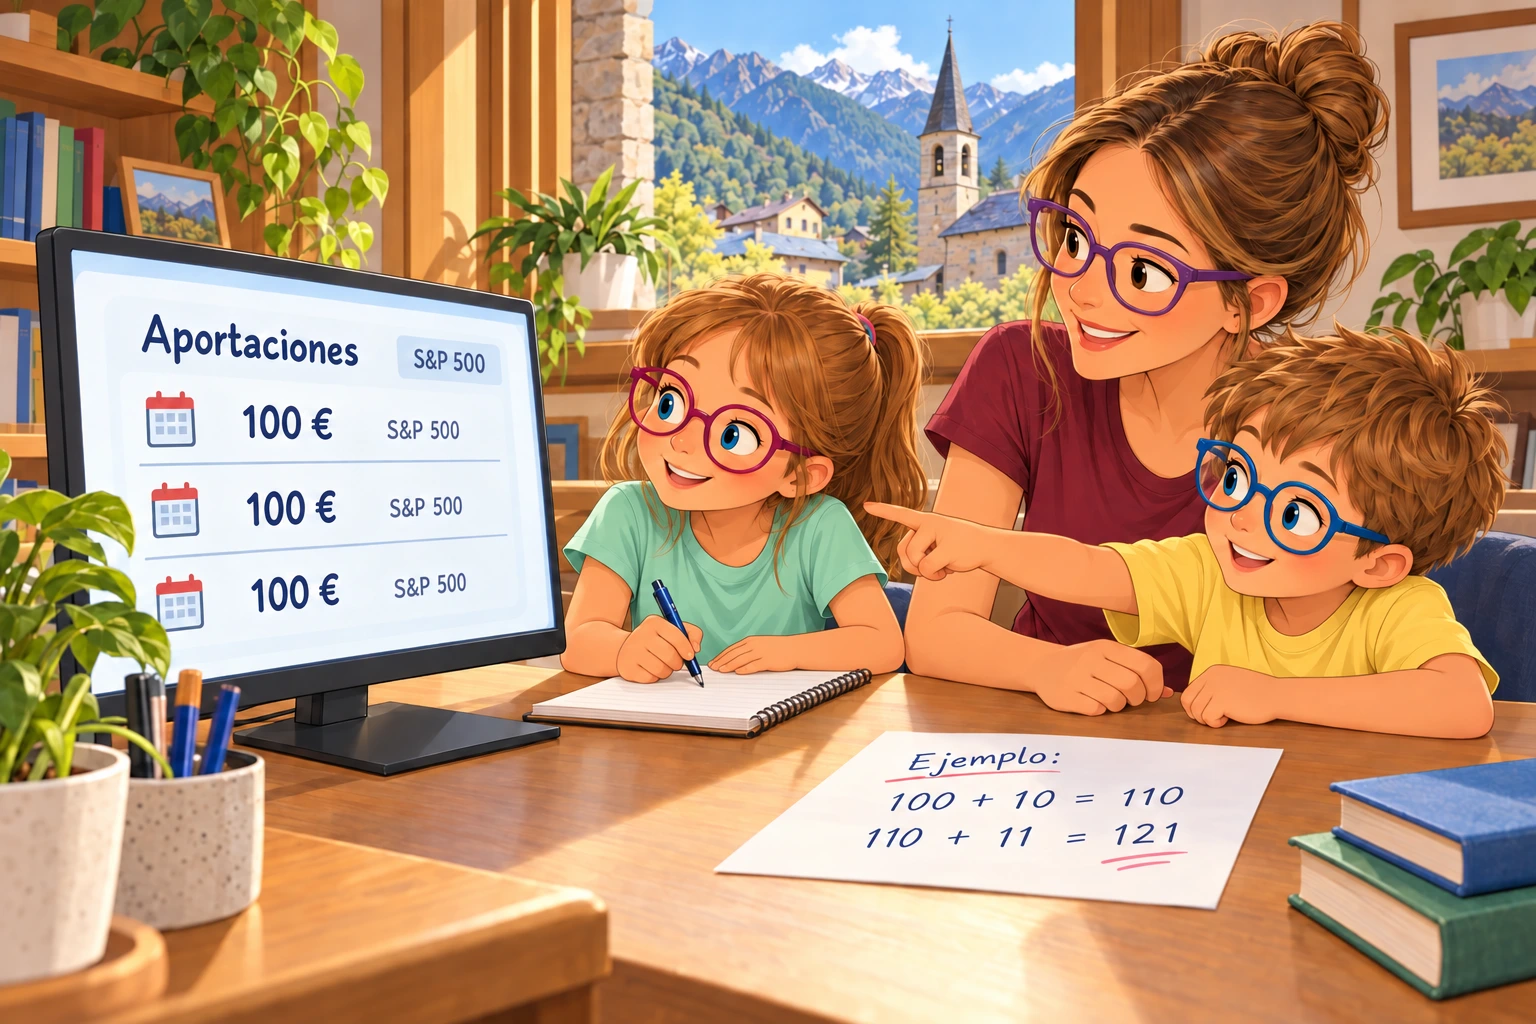
Eli abrió el ordenador y llamó a Marina y Ot.
—Venid. Os voy a enseñar algo que papá y yo empezamos cuando nació Ot.
En la pantalla aparecían las aportaciones de distintos meses.
—Desde que naciste, papá y yo ponemos, entre los dos, cien euros al mes en un fondo de inversión que sigue el S&P 500, un índice que reúne unas quinientas grandes empresas de Estados Unidos.
Ot se acercó.
—¿Cien euros todos los meses?
—Sí. Vamos aportando dinero para tu futuro.
Marina señaló dos cantidades.
—Aquí pone lo que habéis aportado y aquí lo que vale ahora. ¿Por qué son diferentes?
—Porque el dinero está invertido. Su valor cambia: puede subir y también bajar.
—¿Como las fresas de la iaia Vicki? —preguntó Ot—. Ponemos dinero, pero no sabemos cuánto tendremos después.
—Exacto. Y hay otra cosa que quiero enseñaros: qué pasa cuando las ganancias se quedan invertidas.
Eli cogió una hoja.
—Haremos un ejemplo sencillo con cien euros, sin añadir más dinero. Imaginemos que un año ganan un diez por ciento.
Marina escribió «100 € + 10 € = 110 €».
—Tenemos ciento diez euros.
—Y los dejamos todos invertidos —añadió Eli—. Si al año siguiente ganaran otro diez por ciento, ¿sobre cuánto lo calcularíamos?
Ot señaló el resultado.
—¡Sobre ciento diez!
—Eso es. Ese año ganaríamos once euros: diez por los cien iniciales y uno por los diez que ganamos antes.
Marina escribió «110 € + 11 € = 121 €».
—¡Las ganancias también pueden generar ganancias!
—Esa es la idea del interés compuesto. En una inversión hablamos de reinvertir las ganancias para que sigan formando parte del dinero invertido.
Ot volvió a mirar la pantalla.
—¿Entonces vuestro fondo gana un diez por ciento todos los años?
—No. Ese porcentaje era solo para entender las cuentas. El fondo no paga un interés fijo: algunos años sube, otros baja y podemos perder dinero.
—¿Y los cien euros que añadís cada mes también son ganancias? —preguntó Marina.
—No. Son dinero nuevo que el papá de Ot y yo aportamos. Hay que distinguir lo que ponemos de lo que gana o pierde la inversión.
Ot cogió el lápiz y dibujó dos flechas: «Dinero que ponen mamá y papá» y «Lo que cambia la inversión».
—Así no lo mezclamos.
—Y las ganancias que dejamos dentro pueden seguir participando —añadió Marina.
Eli asintió.
—Por eso empezamos cuando eras pequeño: para darle tiempo. Pero tener muchos años por delante no asegura ganar.
Ot miró la primera aportación.
—Aquí yo era un bebé y vosotros ya estabais pensando en mi futuro.
—Sí —respondió Eli, sonriendo.
Marina cerró la libreta.
—Hoy hemos descubierto dos cosas: aportar dinero y dejar las ganancias invertidas.
Ot miró a Eli.
—Gracias por pensar en mi futuro, mamá.
Se acercó y le dio un abrazo. Eli lo abrazó también, sonriendo.
Marina cogió su libreta.
—¡Voy a contárselo a mis padres! Les enseñaré por qué el segundo año ganamos once euros en el ejemplo.
—¡Acuérdate de decirles que no siempre se gana un diez por ciento! —añadió Ot.
—¡Eso también lo he apuntado! —respondió Marina antes de salir.
Para hablar después del cuento:
¿Por qué las cinco fichas nuevas también contaban?
¿Qué aprenden con Los intereses también cuentan?
- Las ganancias que dejamos invertidas pueden generar nuevas ganancias. Esa es la idea del interés compuesto.
- El cálculo puede incluir lo ganado anteriormente. En el ejemplo, el segundo diez por ciento se calcula sobre ciento diez euros.
- Aportar dinero y obtener ganancias son cosas diferentes. Los cien euros mensuales que ponen mamá y papá de Ot son aportaciones nuevas.
- Las aportaciones periódicas permiten ir construyendo un ahorro invertido. Los padres de Ot empezaron cuando nació y aportan cien euros al mes entre los dos.
- El diez por ciento del cuento es solo un ejemplo. El fondo no paga ese porcentaje fijo todos los años.
- Invertir necesita tiempo y tiene riesgos. El valor puede subir o bajar, y dejar el dinero muchos años no garantiza ganar.
Preguntas que pueden surgir después del cuento
¿Qué es el interés compuesto?
Es cuando los intereses se añaden al dinero inicial y también generan intereses. En una inversión, la idea es dejar las ganancias invertidas para que puedan generar nuevas ganancias.
¿Por qué el segundo año del ejemplo ganan once euros?
Porque calculan el diez por ciento sobre ciento diez euros: los cien iniciales más los diez que ganaron el primer año.
¿De dónde sale ese euro extra?
Del diez por ciento de los diez euros ganados anteriormente. Los cien iniciales generan diez euros y esos diez generan uno más.
¿Los cien euros mensuales también son ganancias?
No. Son dinero nuevo que aportan el papá y la mamá de Ot. Hay que distinguir las aportaciones de lo que gana o pierde la inversión.
¿Cada uno de los padres pone cien euros?
No. Aportan cien euros al mes entre los dos.
¿Qué es un fondo de inversión?
Es un producto que reúne dinero de distintas personas para invertirlo siguiendo unas reglas. Su valor puede subir y bajar.
¿Qué significa que el fondo sigue el S&P 500?
Que intenta reproducir la evolución de ese índice, que reúne unas quinientas grandes empresas de Estados Unidos.
¿El fondo gana un diez por ciento todos los años?
No. Ese porcentaje sirve para explicar las cuentas. La rentabilidad real cambia y puede ser negativa.
¿Qué pasa si retiramos las ganancias?
El dinero que retiramos deja de formar parte de esa inversión y ya no puede generar nuevas ganancias dentro de ella.
¿Por qué empezaron cuando nació Ot?
Para ir aportando dinero poco a poco y darle tiempo a la inversión. Empezar pronto permite disponer de más tiempo, pero no asegura un resultado.
¿Podemos perder dinero aunque lo dejemos muchos años?
Sí. El interés compuesto no elimina los riesgos. También hay que tener en cuenta los costes y los impuestos.