 Marina & Ot · La hipoteca
Una casa i molts mesos
Una estoneta per llegir plegats
La Marina i l'Ot passejaven amb el pare de l'Ot quan van veure un cartell d'«Es ven» en una casa.
—Té un garatge enorme! —va dir l'Ot—. Hi cabria un taller per als nostres invents.
La Marina va mirar el balcó.
—Quant costa una casa?
—Molts diners. Algunes famílies estalvien durant anys i demanen un préstec per completar el que necessiten —va respondre el pare—. Se'n diu hipoteca.
—El banc paga la casa? —va preguntar l'Ot.
—Presta una part dels diners per comprar-la. Després cal tornar-los, normalment amb interessos, mitjançant quotes durant molts anys.
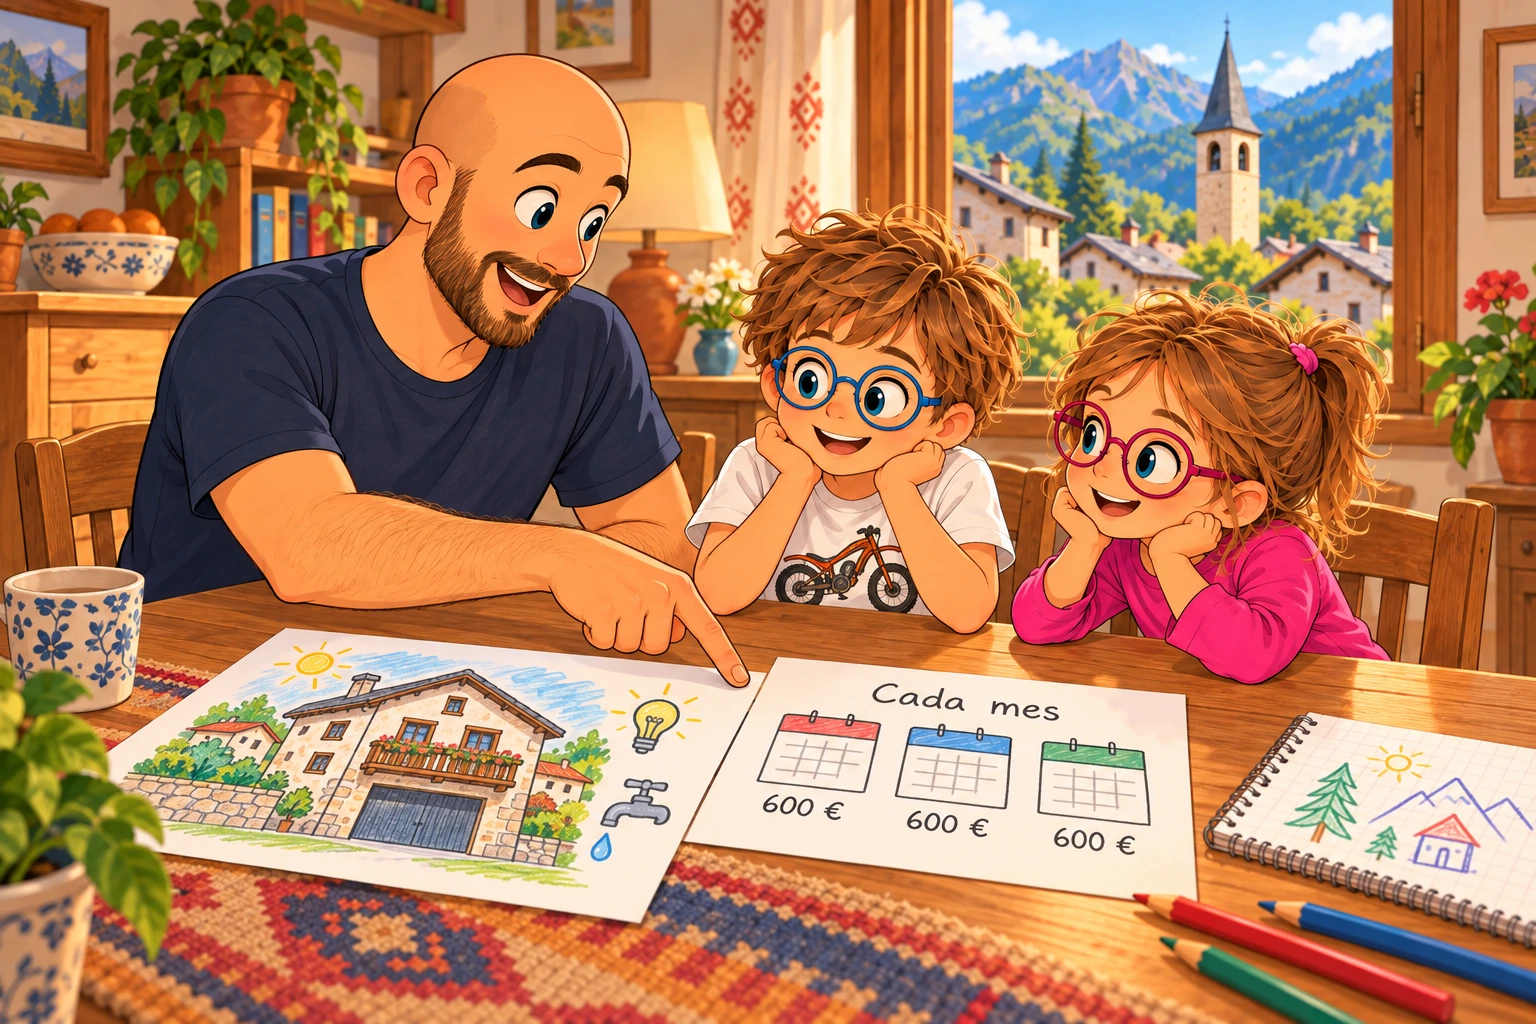
A casa, el pare va agafar un full.
—Imagineu una quota de sis-cents euros al mes.
L'Ot va començar a comptar.
—Sis-cents aquest mes, sis-cents el següent…
—I l'altre —va afegir la Marina—. No n'hi ha prou de tenir els primers sis-cents!
—Exacte. Abans d'acceptar, cal comprovar si podrem pagar durant molt de temps.
La Marina va dibuixar una casa.
—Però, si paguem la quota, ja està tot?
—També cal pagar menjar, aigua, electricitat i altres despeses. I la casa pot necessitar reparacions.
L'Ot va afegir una bombeta i una aixeta al dibuix.
—Llavors no podem dedicar tots els diners a la hipoteca.
—No. També necessitem diners per viure i guardar-ne per a imprevistos.
La Marina va deixar el llapis.
—I si un mes no poden pagar?
El pare s'hi va acostar.
—Haurien de parlar com més aviat millor amb el banc per buscar una solució. La casa serveix de garantia: si el deute continua sense pagar-se, podrien arribar a perdre-la.
Ot va mirar el seu dibuix.
—Per això cal fer bé els càlculs abans.
—Sí. Comparar les condicions i pensar què passaria si guanyéssim menys o pugés la quota.
—La quota pot canviar? —va preguntar la Marina.
—Depèn del tipus d'hipoteca —va respondre el pare—. En una hipoteca fixa, el tipus d'interès es manté durant tot el préstec i la quota acostuma a ser la mateixa.
—I en les altres? —va preguntar l'Ot.
—En una hipoteca variable, l'interès es revisa segons una referència, normalment l'euríbor. Per això la quota pot pujar o baixar.
La Marina va assenyalar les caselles del full.
—Llavors no sempre pagaríem aquests sis-cents euros.
—Exacte. També hi ha la hipoteca mixta: comença amb un interès fix durant uns anys i després passa a ser variable.
—Cal mirar el que pagarem al principi i el que podria passar després —va dir l'Ot.
—Sí. Abans de triar, hem d'entendre les condicions i comprovar si podrem pagar.
Per parlar després del conte:
Per què convé pensar en molts anys abans de signar?
Què aprenen amb Una casa i molts mesos?
- Una hipoteca és un préstec amb l'habitatge com a garantia. Algunes famílies l'utilitzen per completar els diners que necessiten per comprar una casa.
- Els diners prestats s'han de tornar, normalment amb interessos. Les quotes acostumen a pagar-se durant molts anys.
- No n'hi ha prou de poder pagar la primera quota. Cal comprovar si podrem mantenir els pagaments durant molt de temps.
- La casa i la vida diària tenen altres despeses. A més de la hipoteca, necessitem diners per a menjar, subministraments, reparacions i estalvi.
- L'habitatge pot estar en risc si el deute no es paga. Per això és important comprendre el compromís abans d'acceptar-lo.
- Cal pensar què passaria si canvien els comptes. Convé valorar com pagaríem si baixessin els ingressos o augmentés la quota.
- Hi ha hipoteques fixes, variables i mixtes. El tipus d'interès es pot mantenir, canviar amb una referència o combinar un període fix amb un de variable.
Preguntes que poden sorgir després del conte
Què és una hipoteca?
És un préstec en què un habitatge serveix de garantia. És habitual utilitzar-lo per comprar una casa.
El banc ens regala els diners per comprar-la?
No. Els presta i cal tornar-los segons les condicions acordades, normalment pagant també interessos.
Què és la quota de la hipoteca?
És cada pagament que fem per tornar el préstec i pagar els interessos corresponents. Habitualment es paga cada mes.
Totes les hipoteques tenen una quota de sis-cents euros?
No. Aquesta quantitat és un exemple del conte. La quota depèn dels diners prestats, els interessos i el temps acordat per tornar-los.
La quota sempre és igual?
Depèn de la hipoteca. Amb un tipus d'interès fix acostuma a mantenir-se; amb un de variable pot pujar o baixar.
Per què no podem dedicar tots els diners a la hipoteca?
Perquè també hem de pagar menjar, aigua, electricitat i altres despeses, i reservar diners per a imprevistos.
Què vol dir que la casa serveix de garantia?
Vol dir que, si el deute continua sense pagar-se, es podria arribar a perdre l'habitatge. No passa automàticament per endarrerir-se en una sola quota.
Què han de fer els adults si tenen dificultats per pagar?
Parlar com més aviat millor amb el banc per estudiar possibles solucions i demanar ajuda per comprendre les seves opcions.
Què cal revisar abans d'acceptar una hipoteca?
Quants diners es demanen, quant es tornarà en total, les quotes, els interessos, els altres costos i si podrem pagar també quan canviïn els nostres ingressos o despeses.
Quins tipus d'hipoteca hi ha segons l'interès?
Les principals són tres. Fixa: manté el mateix tipus d'interès durant tot el préstec; la quota acostuma a romandre igual. Variable: l'interès es revisa segons una referència, normalment l'euríbor, més un percentatge acordat amb el banc; la quota pot pujar o baixar. Mixta: combina un primer període d'interès fix amb un altre d'interès variable.
Quina és millor?
Depèn de les condicions i de la situació de cada família. Cal comparar el cost total i valorar si podríem pagar una quota més alta.