 Marina & Ot · La hipoteca
Una casa y muchos meses
Un ratito para leer juntos
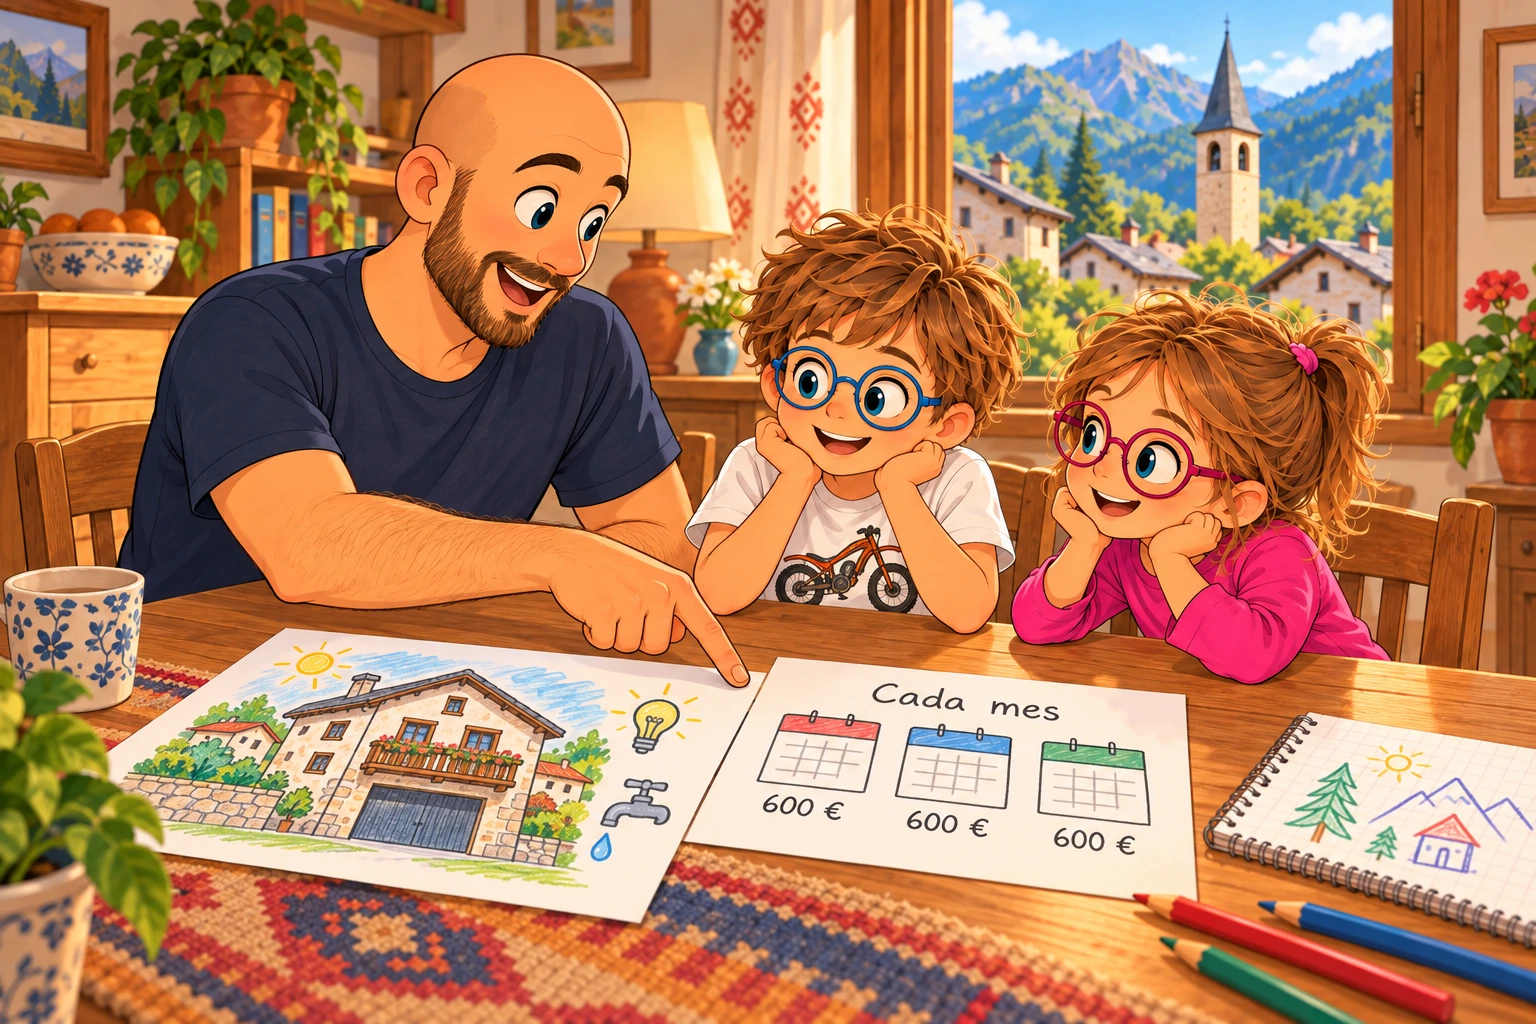
Marina y Ot paseaban con el papá de Ot cuando vieron un cartel de «Se vende» en una casa.
—¡Tiene un garaje enorme! —dijo Ot—. Allí cabría un taller para nuestros inventos.
Marina miró el balcón.
—¿Cuánto cuesta una casa?
—Mucho dinero. Algunas familias ahorran durante años y piden un préstamo para completar lo que necesitan —respondió papá—. Se llama hipoteca.
—¿El banco paga la casa? —preguntó Ot.
—Presta una parte del dinero para comprarla. Después hay que devolverlo, normalmente con intereses, mediante cuotas durante muchos años.
En casa, papá cogió una hoja.
—Imaginad una cuota de seiscientos euros al mes.
Ot empezó a contar.
—Seiscientos este mes, seiscientos el siguiente…
—Y el otro —añadió Marina—. ¡No basta con tener los primeros seiscientos!
—Exacto. Antes de aceptar, hay que comprobar si podremos pagar durante mucho tiempo.
Marina dibujó una casa.
—Pero, si pagamos la cuota, ¿ya está todo?
—También hay que pagar comida, agua, electricidad y otros gastos. Y la casa puede necesitar reparaciones.
Ot añadió una bombilla y un grifo al dibujo.
—Entonces no podemos dedicar todo el dinero a la hipoteca.
—No. También necesitamos dinero para vivir y guardar para imprevistos.
Marina dejó el lápiz.
—¿Y si un mes no pueden pagar?
Papá se acercó.
—Tendrían que hablar cuanto antes con el banco para buscar una solución. La casa sirve de garantía: si la deuda sigue sin pagarse, podrían llegar a perderla.
Ot miró su dibujo.
—Por eso hay que hacer bien las cuentas antes.
—Sí. Comparar las condiciones y pensar qué pasaría si ganáramos menos o subiera la cuota.
—¿La cuota puede cambiar? —preguntó Marina.
—Depende del tipo de hipoteca —respondió papá—. En una hipoteca fija, el tipo de interés se mantiene durante todo el préstamo y la cuota suele ser la misma.
—¿Y en las otras? —preguntó Ot.
—En una hipoteca variable, el interés se revisa según una referencia, normalmente el euríbor. Por eso la cuota puede subir o bajar.
Marina señaló las casillas de la hoja.
—Entonces no siempre pagaríamos esos seiscientos euros.
—Exacto. También existe la hipoteca mixta: empieza con un interés fijo durante unos años y después pasa a ser variable.
—Hay que mirar lo que pagaremos al principio y lo que podría pasar después —dijo Ot.
—Sí. Antes de elegir, tenemos que entender las condiciones y comprobar si podremos pagar.
Para hablar después del cuento:
¿Por qué conviene pensar en muchos años antes de firmar?
¿Qué aprenden con Una casa y muchos meses?
- Una hipoteca es un préstamo con la vivienda como garantía. Algunas familias lo utilizan para completar el dinero que necesitan para comprar una casa.
- El dinero prestado debe devolverse, normalmente con intereses. Las cuotas suelen pagarse durante muchos años.
- No basta con poder pagar la primera cuota. Hay que comprobar si podremos mantener los pagos durante mucho tiempo.
- La casa y la vida diaria tienen otros gastos. Además de la hipoteca, necesitamos dinero para comida, suministros, reparaciones y ahorro.
- La vivienda puede estar en riesgo si la deuda no se paga. Por eso es importante comprender el compromiso antes de aceptarlo.
- Hay que pensar qué pasaría si cambian las cuentas. Conviene valorar cómo pagaríamos si bajaran los ingresos o aumentara la cuota.
- Hay hipotecas fijas, variables y mixtas. El tipo de interés puede mantenerse, cambiar con una referencia o combinar un periodo fijo con otro variable.
Preguntas que pueden surgir después del cuento
¿Qué es una hipoteca?
Es un préstamo en el que una vivienda sirve de garantía. Es habitual utilizarlo para comprar una casa.
¿El banco nos regala el dinero para comprarla?
No. Lo presta y hay que devolverlo según las condiciones acordadas, normalmente pagando también intereses.
¿Qué es la cuota de la hipoteca?
Es cada pago que hacemos para devolver el préstamo y pagar los intereses correspondientes. Habitualmente se paga cada mes.
¿Todas las hipotecas tienen una cuota de seiscientos euros?
No. Esa cantidad es un ejemplo del cuento. La cuota depende del dinero prestado, los intereses y el tiempo acordado para devolverlo.
¿La cuota siempre es igual?
Depende de la hipoteca. Con un tipo de interés fijo suele mantenerse; con uno variable puede subir o bajar.
¿Por qué no podemos dedicar todo nuestro dinero a la hipoteca?
Porque también tenemos que pagar comida, agua, electricidad y otros gastos, y reservar dinero para imprevistos.
¿Qué significa que la casa sirve de garantía?
Significa que, si la deuda sigue sin pagarse, se podría llegar a perder la vivienda. No ocurre automáticamente por retrasarse en una sola cuota.
¿Qué deben hacer los adultos si tienen dificultades para pagar?
Hablar cuanto antes con el banco para estudiar posibles soluciones y pedir ayuda para comprender sus opciones.
¿Qué hay que revisar antes de aceptar una hipoteca?
Cuánto dinero se pide, cuánto se devolverá en total, las cuotas, los intereses, los demás costes y si podremos pagar también cuando cambien nuestros ingresos o gastos.
¿Qué tipos de hipoteca hay según el interés?
Las principales son tres. Fija: mantiene el mismo tipo de interés durante todo el préstamo; la cuota suele permanecer igual. Variable: el interés se revisa según una referencia, normalmente el euríbor, más un porcentaje acordado con el banco; la cuota puede subir o bajar. Mixta: combina un primer periodo de interés fijo con otro de interés variable.
¿Cuál es mejor?
Depende de las condiciones y de la situación de cada familia. Hay que comparar el coste total y valorar si podríamos pagar una cuota más alta.