 Marina & Ot · El interés
Dos euros que no estaban antes
Un ratito para leer juntos
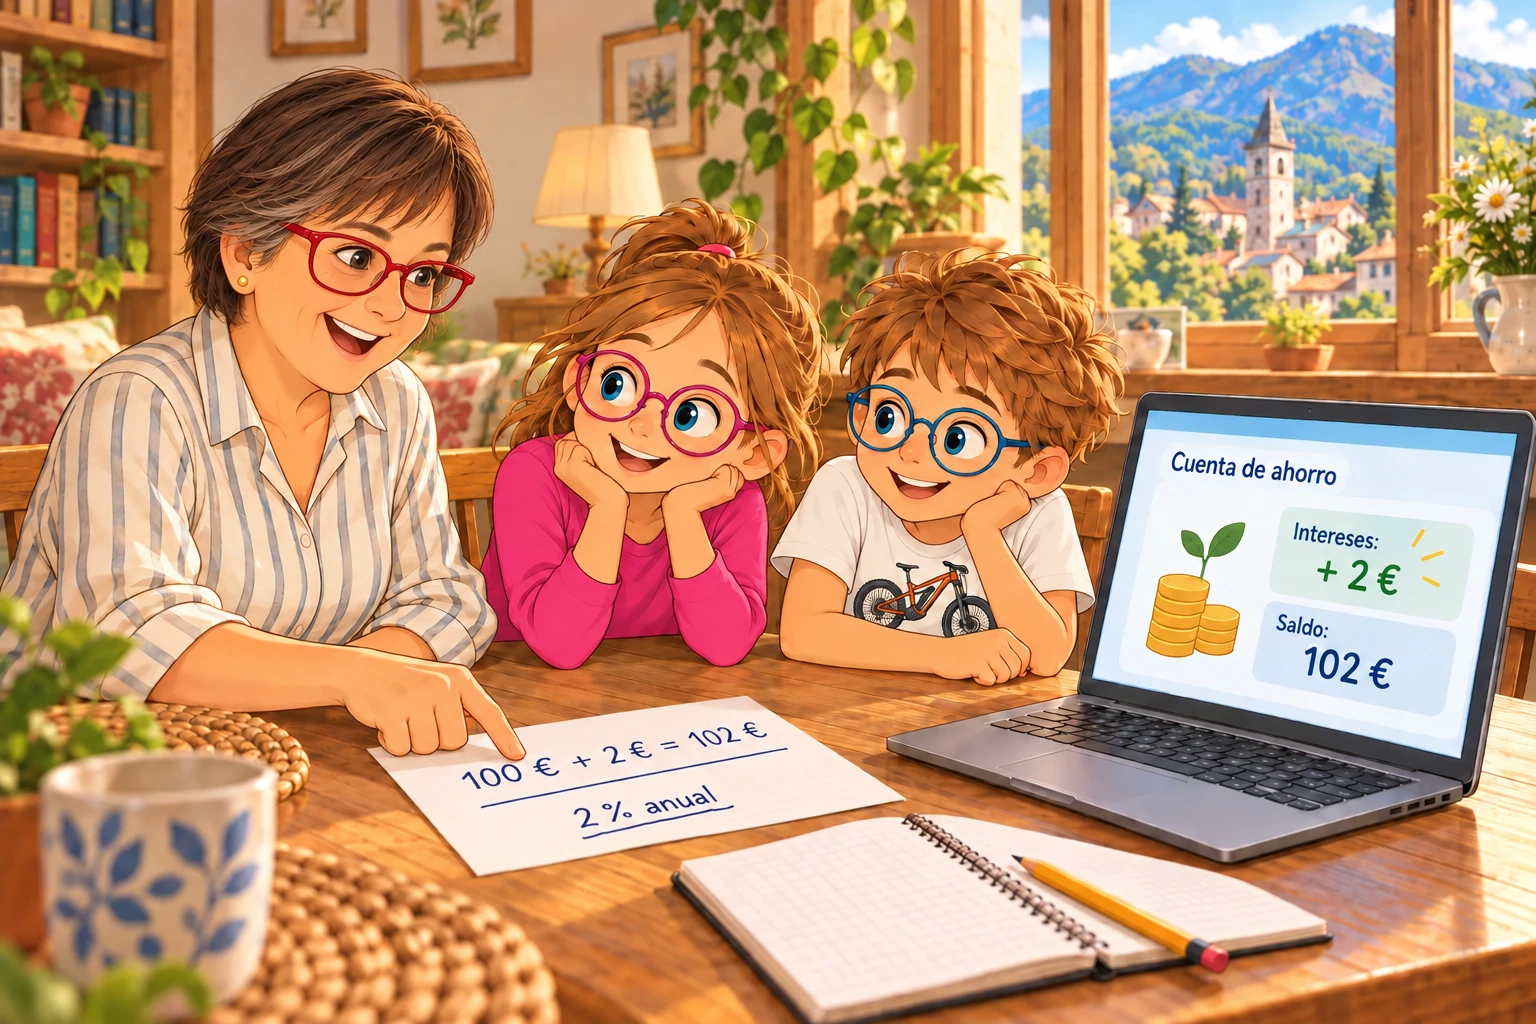
La iaia Vicki estaba consultando su cuenta en el ordenador cuando Marina y Ot se acercaron.
—¿Estás comprando algo? —preguntó Ot.
—No. Estoy comprobando el dinero que tengo guardado.
Marina vio una línea en la pantalla.
—Aquí pone «Intereses». ¿Eso no era lo que podíamos pagar de más por el microscopio?
—Sí. Cuando pedimos dinero prestado, pueden cobrarnos intereses —respondió la iaia Vicki—. Pero también hay cuentas que nos pagan intereses por tener nuestro dinero en ellas.
Ot acercó una silla.
—¿El banco te paga a ti?
—En esta cuenta, sí. Se llama cuenta remunerada.
La iaia Vicki cogió una hoja.
—Os pondré un ejemplo sencillo. Imaginad que guardo cien euros durante un año y la cuenta paga un dos por ciento anual.
Escribió:
«100 € → 2 € de intereses en un año».
—¿Entonces tendrías ciento dos euros? —preguntó Marina.
—Sí, en este ejemplo, antes de descontar posibles impuestos o comisiones.
Ot señaló el número dos.
—¿Dos por ciento significa que siempre te dan dos euros?
—No. Significa dos euros por cada cien. Si tuvieras doscientos euros durante ese año, serían cuatro euros.
Marina cogió el lápiz.
—¿Y con cincuenta serían uno?
—Exacto.
Ot miró otra vez la pantalla.
—¡Pues ponemos nuestro dinero y mañana ya tenemos más!
La iaia Vicki sonrió y señaló la hoja.
—Fíjate en esto: «en un año». También importa cuánto tiempo está el dinero en la cuenta.
—Ah, no nos dan esos dos euros cada día —dijo Ot.
—No. Y hay que leer las condiciones. Algunas cuentas pagan intereses, otras no, y lo que ofrecen puede cambiar.
Marina acercó su libreta de inventos.
—Si guardamos aquí el dinero para el microscopio, ¿podremos sacarlo cuando tengamos suficiente?
—Antes de elegir una cuenta, tenemos que comprobar que podamos disponer del dinero cuando lo necesitemos —respondió la iaia Vicki—. Y si cobra alguna comisión.
Ot abrió una página nueva.
—Voy a apuntar las preguntas: cuánto paga, durante cuánto tiempo y cuánto cuesta.
—Y si podemos sacar el dinero —añadió Marina.
La iaia Vicki giró el ordenador hacia ellos.
—Lo miraremos con Eli antes de decidir.
Marina dibujó dos flechas en la libreta.
—Cuando pedimos dinero, podemos pagar intereses.
Ot dibujó una flecha hacia dentro.
—Y en algunas cuentas podemos recibirlos por nuestros ahorros.
Debajo escribieron juntos:
«Hay que mirar las condiciones».
Después pasaron a la página del microscopio y volvieron a contar cuánto les faltaba.
Para hablar después del cuento:
¿Sobre qué cantidad y durante cuánto tiempo se calcula?
¿Qué aprenden con Dos euros que no estaban antes?
- Los intereses pueden pagarse o recibirse. Podemos pagarlos al pedir dinero prestado y recibirlos en algunas cuentas por nuestros ahorros.
- Una cuenta remunerada paga intereses según sus condiciones. No todas las cuentas ofrecen esta posibilidad.
- El porcentaje se calcula sobre una cantidad de dinero. En el ejemplo, un 2 % de cien euros son dos euros; de doscientos, cuatro.
- El tiempo también importa. El ejemplo corresponde a un año entero, no a un día.
- Hay que comprobar cuánto dinero recibiremos realmente. Los impuestos y las posibles comisiones pueden reducir lo que ganamos.
- Antes de elegir, debemos leer las condiciones. Conviene comprobar cuánto paga la cuenta, durante cuánto tiempo, qué costes tiene y si podemos sacar el dinero cuando lo necesitemos.
Preguntas que pueden surgir después del cuento
¿Qué son los intereses?
Son dinero que podemos pagar por utilizar dinero prestado o recibir por tener nuestros ahorros en determinados productos, como una cuenta remunerada.
¿Qué es una cuenta remunerada?
Es una cuenta bancaria que paga intereses por el dinero que tenemos en ella, según las condiciones acordadas.
¿Todas las cuentas pagan intereses?
No. Hay que comprobarlo antes de elegir.
¿Qué significa un dos por ciento anual?
En el ejemplo del cuento, significa recibir dos euros por cada cien euros guardados durante un año, antes de posibles impuestos o comisiones.
¿Un 2 % siempre son dos euros?
No. Depende de la cantidad de dinero. El 2 % de cincuenta euros es un euro; el de doscientos euros son cuatro.
¿Recibimos esos dos euros cada día?
No. En el ejemplo son los intereses de un año entero. La frecuencia con la que la cuenta los abona depende de sus condiciones.
¿Si guardamos cien euros, tendremos exactamente ciento dos al terminar el año?
En el ejemplo, esa sería la cantidad antes de posibles impuestos o comisiones. También debemos comprobar que las condiciones se mantengan durante todo el año.
¿Podemos sacar el dinero cuando queramos?
Hay que comprobar cómo y cuándo podemos disponer de él antes de elegir la cuenta.
¿Por qué preguntan si hay comisiones?
Porque son costes que pueden reducir lo que ganamos. Por ejemplo, si recibimos dos euros de intereses y pagamos tres euros de comisión, habremos perdido un euro.
¿Los niños pueden elegir una cuenta solos?
Deben hacerlo con los adultos que los cuidan, revisando juntos sus condiciones.